

Les créances clients : le chiffre d’affaires facturé n’est pas du cash (3/10)
Le chiffre d’affaires mesure l’activité. Il ne mesure pas la trésorerie disponible. Entre les deux se trouvent les créances clients, dont le montant, l’ancienneté et la capacité réelle de recouvrement doivent être suivis avec attention.
Les créances clients constituent ainsi l’un des indicateurs essentiels à surveiller dans le pilotage financier d’une étude de commissaire de justice.
Après avoir analysé le chiffre d’affaires et la productivité de ses équipes, le dirigeant d’une étude de commissaire de justice doit donc s’intéresser à un troisième indicateur essentiel : les créances clients.
Le chiffre d’affaires traduit l’activité réalisée et facturée par l’étude. Il ne signifie pas pour autant que les sommes correspondantes ont été encaissées, ni qu’elles sont immédiatement disponibles pour financer son fonctionnement. Une étude peut ainsi présenter un résultat bénéficiaire tout en connaissant des tensions de trésorerie lorsque les délais séparant la facturation de l’encaissement s’allongent.
Ce décalage mérite d’autant plus d’attention que le développement de l’activité peut, paradoxalement, accroître les besoins de trésorerie : plus le chiffre d’affaires progresse, plus le montant des créances peut augmenter, et avec lui les ressources financières nécessaires pour assurer le financement du cycle d’exploitation.
Le dirigeant doit donc distinguer plusieurs notions qui, bien que liées, répondent à des réalités différentes :
- le chiffre d’affaires facturé ;
- les encaissements effectivement réalisés ;
- le montant des créances restant à recouvrer ;
- leur ancienneté et leur échéance ;
- leur taux de recouvrement ;
- leur concentration éventuelle sur certains donneurs d’ordre ;
- et surtout, leur évolution dans le temps.
L’analyse de ces éléments permet de déterminer dans quelle mesure l’activité de l’étude se transforme effectivement en trésorerie et d’identifier, suffisamment tôt, les situations susceptibles de peser sur son équilibre financier.
Cette vigilance est particulièrement importante pour les études de commissaires de justice, dont le niveau et la nature des créances peuvent varier sensiblement selon les activités exercées, les dossiers traités, les donneurs d’ordre et les modalités de facturation et de recouvrement mises en place.
Le chiffre d’affaires mesure l’activité. L’encaissement génère la trésorerie. Entre les deux, les créances clients constituent un véritable indicateur de pilotage et doivent faire l’objet d’un suivi régulier, tant dans leur montant que dans leur ancienneté et leur capacité réelle à être recouvrées.
Le véritable enjeu n’est donc pas seulement de savoir combien l’étude facture, mais également de savoir combien elle transforme effectivement en trésorerie et dans quel délai.
1. Une créance client est un actif, mais pas encore de la trésorerie
Lorsqu’une prestation est réalisée et facturée, le chiffre d’affaires de l’étude est constaté selon les règles comptables applicables.
La contrepartie n’est toutefois pas nécessairement un encaissement immédiat. Tant que le règlement n’est pas intervenu, l’étude détient une créance sur son client ou son donneur d’ordre.
Cette créance constitue bien un actif de l’entreprise. Mais elle ne permet pas, à elle seule, de régler les salaires, les cotisations sociales, les fournisseurs, les échéances d’emprunt, les impôts ou les prélèvements des associés.
Cette distinction entre résultat comptable, créances et trésorerie est fondamentale et permet de comprendre comment une étude peut donc être rentable et disposer d’une trésorerie insuffisante si elle n’encaisse pas ses créances acquises rapidement.
À l’inverse, une étude peut connaître une période d’encaissements importants correspondant à des prestations réalisées antérieurement, sans que ces encaissements traduisent nécessairement une amélioration récente de sa rentabilité.
Le dirigeant doit ainsi toujours raisonner sur les trois niveaux :
Activité → créances → encaissements
2. Le premier indicateur : le poids des créances dans le chiffre d’affaires
Un premier indicateur consiste à rapporter le montant des créances clients au chiffre d’affaires de la manière suivante :
Créances clients / chiffre d’affaires
Ce ratio permet d’apprécier la part de l’activité facturée qui demeure, à une date donnée, non encaissée.
Dans les analyses que nous réalisons pour les études de commissaires de justice, nous retenons généralement une zone de vigilance lorsque les créances représentent une proportion particulièrement importante du chiffre d’affaires, souvent de l’ordre de 25 % à 60 %, sous réserve des caractéristiques propres à l’étude.
Il ne s’agit évidemment pas d’une norme comptable ou d’un seuil réglementaire.
Une étude de recouvrement, une étude exerçant principalement des activités de constat ou d’exécution ou encore une structure travaillant avec quelques grands donneurs d’ordre peuvent présenter des profils de créances très différents.
L’intérêt du ratio réside donc moins dans sa comparaison à un seuil théorique que dans son évolution dans le temps et son rapprochement avec les autres indicateurs financiers.
3. Une augmentation des créances doit être expliquée
Le montant des créances doit être comparé à celui des exercices précédents. Le ratio présenté au point précédent permet ainsi de vérifier si leur évolution reste cohérente avec celle de l’activité : lorsque les créances progressent sensiblement plus vite que le chiffre d’affaires, une part de plus en plus importante du chiffre d’affaires facturé n’est pas encore encaissée et ne contribue donc pas à la trésorerie de l’étude.
Prenons une situation simple : une étude dont le chiffre d’affaires passe de 1 000 K€ à 1 100 K€ (+10 %), tandis que ses créances clients passent de 500 K€ à 650 K€ (+30 %), voit son ratio créances / chiffre d’affaires progresser de 50 % à près de 59 %.
Une telle évolution ne doit pas être considérée comme une simple conséquence mécanique de la croissance. Lorsque les créances augmentent trois fois plus vite que le chiffre d’affaires, il convient de rechercher rapidement ce qui explique cette dégradation. L’étude réalise davantage de chiffre d’affaires, mais elle rencontre parallèlement davantage de difficultés à transformer ce chiffre d’affaires en encaissements.

L’origine du problème peut se trouver chez les clients ou les donneurs d’ordre, mais elle peut également être interne à l’étude. Une augmentation du poste clients peut ainsi traduire :
- une facturation trop tardive ;
- l’absence de suivi des dossiers clôturés et restant à facturer ;
- des relances moins nombreuses ou moins systématiques ;
- l’absence d’un responsable clairement identifié pour le suivi des encaissements ;
- un défaut de rapprochement entre la facturation et les règlements reçus ;
- des litiges qui ne sont pas traités suffisamment rapidement ;
- des coordonnées de débiteurs qui ne sont plus à jour ;
- ou encore l’absence d’un tableau de bord permettant de suivre les créances et leur ancienneté.
La question n’est donc pas seulement de savoir pourquoi les clients paient moins vite, mais aussi de vérifier si l’étude consacre les moyens et le temps nécessaires à la facturation et au recouvrement. Une équipe qui manque de temps, qui n’a plus de personne dédiée à cette tâche ou dont les procédures de relance ne sont plus appliquées avec la même rigueur peut rapidement laisser s’accumuler les créances.
Une augmentation des créances n’est donc pas, en elle-même, une anomalie. En revanche, une augmentation que le dirigeant n’est pas en mesure d’expliquer constitue un véritable signal d’alerte. Elle doit conduire à rechercher précisément ce qui s’est dégradé : le comportement des débiteurs, les délais de règlement, la facturation, les relances, l’organisation interne ou les moyens consacrés au recouvrement.
Cette analyse devient particulièrement importante lorsque l’étude connaît une phase de croissance. Une organisation qui fonctionne correctement pour un chiffre d’affaires de 500 K€ peut devenir insuffisante lorsque l’activité dépasse 1 M€ ou 2 M€. Le nombre de factures augmente, les encaissements deviennent plus nombreux à suivre et les dossiers en attente de règlement peuvent rapidement s’accumuler.
La croissance de l’activité doit donc s’accompagner d’une professionnalisation du suivi des créances. Le développement du chiffre d’affaires ne doit pas conduire à négliger sa transformation en trésorerie : plus l’étude grandit, plus elle doit disposer de procédures, de responsabilités clairement définies et d’un suivi régulier permettant de s’assurer que les sommes facturées sont effectivement encaissées dans des délais maîtrisés.
4. Le délai moyen d’encaissement : transformer les euros en jours
Le montant des créances ne suffit toutefois pas à mesurer l’efficacité du recouvrement : il faut également déterminer combien de temps s’écoule, en moyenne, entre la facturation d’une prestation et son encaissement effectif.
Le ratio créances / chiffre d’affaires peut être traduit en délai moyen théorique d’encaissement.
La formule simplifiée est la suivante :
Créances clients / chiffre d’affaires × 365 jours
Ainsi, pour une étude présentant 600 K€ de créances pour 1 200 K€ de chiffre d’affaires :
600 / 1 200 × 365 = 183 jours.
Le ratio traduit donc un niveau de créances correspondant à environ six mois de chiffre d’affaires.
Cet indicateur doit être interprété avec prudence, notamment lorsque l’activité connaît une forte saisonnalité ou lorsque les conditions de facturation sont particulières.
Il constitue néanmoins un outil de comparaison particulièrement utile entre deux exercices.
Si le délai théorique d’encaissement augmente, le besoin de financement de l’activité augmente également, toutes choses égales par ailleurs.
5. Le montant des créances ne suffit pas : il faut connaître leur ancienneté
Deux études peuvent présenter exactement le même montant de créances clients et pourtant se trouver dans des situations financières très différentes. Une créance récemment facturée et normalement payable n’appelle pas la même vigilance qu’une créance échue depuis plusieurs mois. C’est précisément l’intérêt de la balance âgée : elle permet de ne pas seulement mesurer le montant des sommes restant à encaisser, mais de comprendre depuis combien de temps elles sont dues et, par conséquent, d’apprécier leur probabilité réelle d’encaissement.
Une étude peut avoir 500 K€ de créances dont :
- 350 K€ sur les 3 derniers mois ;
- 100 K€ entre 6 mois et 1 an ;
- 50 K€ au-delà d’un an.
Une autre peut présenter les mêmes 500 K€, dont :
- 100 K€ sur les 3 derniers mois ;
- 100 K€ entre 6 mois et 1 an ;
- 100 K€ au-delà d’un an ;
- 200 K€ au-delà de deux ans.
Si le montant comptable est identique, le risque économique ne l’est pas. Et la valorisation de ces créances acquises ne peut aboutir au même montant.
C’est pourquoi l’analyse d’une étude doit s’appuyer autant que possible sur une balance âgée des créances clients.
Elle permet notamment de distinguer :
- les créances non échues ;
- les créances échues de moins de 30 jours ;
- celles comprises entre 30 et 60 jours ;
- celles comprises entre 60 et 90 jours ;
- les créances de plus de 90 jours ;
- les créances de plus de 6 mois ;
- les créances de plus d’un an ;
- les créances de plus de deux ans ;
- les créances litigieuses ;
- et les créances présentant un risque d’irrécouvrabilité.
Cette analyse permet de passer d’une simple photographie comptable à une véritable appréciation du risque financier.
6. Une créance ancienne doit avoir une qualification et un traitement
Lorsqu’une créance demeure impayée, il convient de déterminer la raison de cette situation.
Plusieurs cas doivent être distingués.
a- La créance est simplement échue
Le client n’a pas encore réglé malgré l’arrivée de l’échéance.
Une relance doit être effectuée et son règlement suivi.
b- La créance fait l’objet d’un litige
Il convient d’identifier la nature du différend et de déterminer si la créance demeure juridiquement et économiquement recouvrable.
Une créance contestée depuis plusieurs mois ne doit pas être simplement maintenue dans la balance sans analyse.
c- Le débiteur connaît des difficultés financières
Le risque de non-recouvrement doit être apprécié.
d- La créance apparaît compromise
Il convient alors d’examiner les conséquences comptables, notamment la nécessité éventuelle de constater une dépréciation lorsque les conditions sont réunies.
Cette distinction est importante car elle permet de déterminer le montant d’une éventuelle provision à doter.
Une créance comptabilisée n’est pas nécessairement une créance dont l’encaissement est certain.
Le suivi du poste clients doit donc intégrer non seulement une approche comptable, mais également une appréciation de la réalité économique et juridique des sommes à recevoir.
7. Le recouvrement commence avant l’impayé
Le recouvrement ne devrait pas être considéré comme une opération qui commence lorsque la facture est impayée. Il commence dès la facturation.
Une facture établie tardivement entraîne mécaniquement un encaissement plus tardif.
Une facture comportant une erreur, adressée au mauvais interlocuteur ou ne permettant pas d’identifier clairement la prestation peut également retarder son règlement.
Il convient donc de surveiller :
- les prestations réalisées mais non facturées ;
- les dossiers terminés mais restant à facturer ;
- les débours à récupérer ;
- les honoraires complémentaires ;
- les factures en attente de validation ;
- les erreurs de facturation ;
- les coordonnées des débiteurs ;
- et les conditions de règlement applicables.
La qualité du processus de facturation constitue ainsi le premier maillon de la chaîne de recouvrement.

8. Le suivi des encaissements doit être organisé
Une étude ne devrait pas attendre la clôture annuelle pour constater que son poste clients s’est fortement dégradé. Le suivi doit être organisé selon une périodicité adaptée à l’activité.
Chaque semaine : Les règlements sensibles et les créances à fort enjeu peuvent être identifiés.
Chaque mois : La balance âgée doit permettre de suivre les créances échues et les actions de relance.
Chaque trimestre : L’évolution des créances doit être rapprochée du chiffre d’affaires facturé, des encaissements et de la trésorerie.
Au minimum chaque semestre : Une analyse plus globale doit permettre d’apprécier l’évolution du cycle d’exploitation et ses conséquences financières.
C’est précisément l’intérêt d’une révision intermédiaire des comptes que nous proposons à l’ensemble de nos clients : identifier suffisamment tôt les évolutions qui pourraient devenir problématiques à la clôture.
9. Les relances doivent s’inscrire dans une procédure
Une organisation efficace suppose que les relances ne dépendent pas uniquement de la mémoire des collaborateurs ou du dirigeant et soit matérialisé au sein d’une procédure bien encadrée, suivie et adaptée en permanence.
Cette procédure peut prévoir, selon la nature des créances, le cycle suivant dont chaque phase peut contenir plusieurs étapes :
Facturation → échéance → première relance → nouvelle relance → mise en demeure → procédure de recouvrement adaptée.
Les délais de paiement entre professionnels sont encadrés par la réglementation et les retards peuvent entraîner, dans les conditions prévues par les textes, l’application de pénalités ainsi que de l’indemnité forfaitaire pour frais de recouvrement.
Il convient donc de sécuriser également les documents contractuels et les factures.
L’objectif n’est pas de judiciariser systématiquement le recouvrement. Il est de faire en sorte que chaque étape soit identifiée, documentée et proportionnée à la situation du débiteur et au montant de la créance.
10. Une particularité des études de commissaires de justice
La problématique présente une particularité pour les commissaires de justice.
L’étude peut être amenée quotidiennement à intervenir pour le compte de ses clients dans des opérations de recouvrement, tout en devant assurer parallèlement le recouvrement de ses propres honoraires et prestations.
Cette activité professionnelle du recouvrement ne dispense donc pas l’étude de mettre en place une organisation spécifique pour son propre poste clients.
Au contraire, le niveau d’exigence attendu en matière de suivi doit conduire le dirigeant à disposer d’une information suffisamment précise sur :
- les sommes dues ;
- leur ancienneté ;
- les démarches entreprises ;
- les difficultés rencontrées ;
- et les perspectives d’encaissement.
L’analyse des créances propres à l’étude doit ainsi relever du pilotage financier, et non être considérée comme une simple tâche administrative.
11. La croissance peut augmenter le besoin de trésorerie
C’est l’un des points les plus importants que cet indicateur permet de comprendre. Imaginons une étude dont le chiffre d’affaires passe de 1 M€ à 1,5 M€.
Cette progression est naturellement positive en matière d’activité. Mais si le délai d’encaissement reste inchangé, le montant des créances augmente mécaniquement.
Et si le délai d’encaissement s’allonge, l’augmentation du besoin de financement peut être encore plus importante.
Durant ce délai ou le CA facturé est en attente d’encaissement, l’étude doit pourtant continuer à financer ses charges dont celles qui ont permis cette facturation, parmi lesquels :
- les rémunérations des salariés et des associés
- les cotisations sociales ;
- les loyers ;
- les logiciels ;
- les fournisseurs ;
- les emprunts ;
- les investissements ;
- les obligations fiscales et sociales.
Elle doit donc avancer une partie des ressources nécessaires au fonctionnement de l’entreprise avant de percevoir le produit de son activité. C’est ce que traduit le besoin en fonds de roulement.
La croissance n’est donc pas seulement une question de chiffre d’affaires et de résultat. Elle doit également être financée.
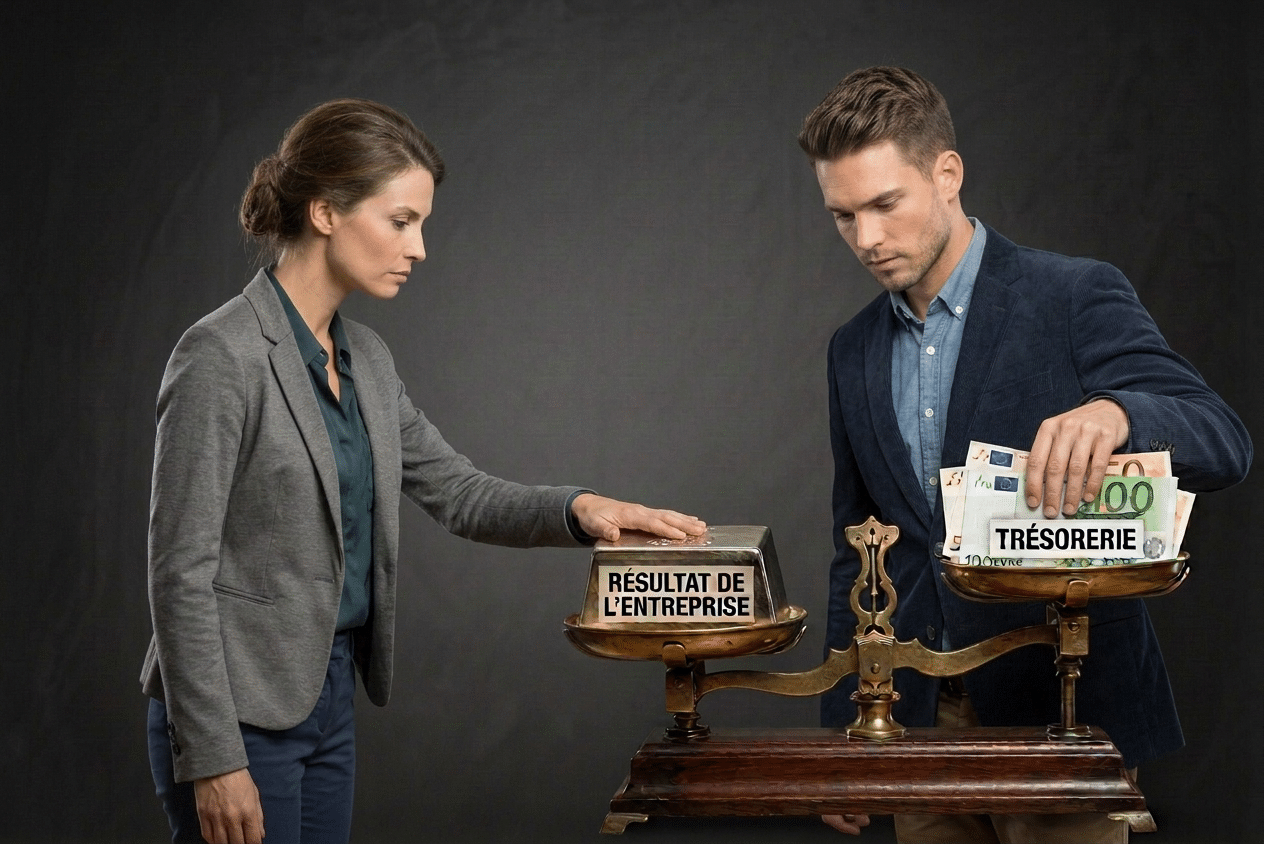
12. Créances et résultat : deux notions à ne pas confondre
L’analyse devient encore plus importante lorsque l’on rapproche le poste clients du résultat. Une étude peut présenter un résultat bénéficiaire important alors qu’une partie substantielle des produits correspondants n’a pas encore été encaissée.
Il existe alors un décalage entre le résultat comptable et la trésorerie réellement disponible.
Ce décalage doit être intégré dans les décisions du dirigeant, notamment lorsqu’il envisage :
- une augmentation de sa rémunération ;
- une distribution ;
- un investissement ;
- un remboursement anticipé d’emprunt ;
- un recrutement ;
- ou une opération de restructuration.
La capacité à générer un résultat ne doit jamais être assimilée automatiquement à la capacité à dégager de la trésorerie.
C’est pourquoi, dans nos analyses, nous rapprochons autant que possible le résultat comptable en engagement du résultat en trésorerie, des créances, des encaissements et des échéances futures. C’est l’un des points essentiels pour piloter son étude.
13. Le cas particulier des créances acquises lors d’une restructuration
Cette problématique revêt une importance particulière dans les opérations de restructuration d’études.
Lorsqu’une structure reprend ou acquiert des créances dans le cadre d’une opération de transmission ou de restructuration, leur valeur économique ne peut être appréciée uniquement à partir de leur montant nominal.
Il convient notamment d’examiner :
- leur ancienneté ;
- leur nature ;
- leur origine ;
- les montants déjà encaissés ;
- les taux historiques de recouvrement ;
- les dossiers litigieux ;
- les créances devenues difficiles à recouvrer ;
- et les coûts nécessaires à leur recouvrement.
Une créance de 100 K€ n’a évidemment pas la même valeur économique selon qu’elle est récente et normalement recouvrée ou qu’elle est constituée de dossiers anciens présentant un risque important d’irrécouvrabilité.
Dans les opérations de restructuration que nous accompagnons, cette analyse peut donc avoir une incidence directe sur :
- la valorisation ;
- le prix de cession ;
- les besoins de financement ;
- le besoin en fonds de roulement ;
- et les prévisions de trésorerie de la nouvelle structure.
La valeur nominale d’une créance ne doit jamais être confondue avec sa valeur économique.
14. Que faire lorsque les créances augmentent ?
Lorsque l’analyse fait apparaître une progression significative du poste clients ou un poids trop important, une démarche en quatre temps peut être mise en place
1. Mesurer
Comparer :
- le montant des créances ;
- le ratio créances / CA ;
- les créances échues ;
- les créances anciennes ;
- le délai moyen d’encaissement ;
- le CA facturé ;
- le CA encaissé.
2. Identifier
Déterminer :
- les principaux débiteurs ;
- les dossiers concernés ;
- les activités concernées ;
- les retards de paiement ;
- les litiges ;
- les créances présentant un risque.
3. Agir
Selon le diagnostic :
- accélérer la facturation ;
- renforcer les relances ;
- traiter les litiges ;
- formaliser les échéanciers ;
- mettre en œuvre les procédures de recouvrement adaptées ;
- revoir certaines modalités de facturation ;
- constater, le cas échéant, les dépréciations nécessaires ;
- ou revoir l’organisation interne.
4. Contrôler le résultat de l’action
Une mesure de recouvrement ne doit pas seulement être décidée.
Elle doit produire un résultat mesurable :
créances en diminution → encaissements en augmentation → délai d’encaissement en diminution → trésorerie améliorée.
15. Les créances doivent être rapprochées de la trésorerie
Si le niveau de créances est notamment apprécié au regard des ressources financières de l’étude, une trésorerie confortable ne doit jamais conduire à relâcher le suivi du poste clients.
Une étude disposant de 500 K€ de créances n’est pas dans la même situation selon qu’elle dispose :
- de 50 K€ de trésorerie ;
- de 500 K€ ;
- ou de 1 M€ de trésorerie disponible.
Dans le premier cas, le niveau de créances peut rapidement créer une tension financière. Dans les deux autres, l’étude dispose d’une capacité financière lui permettant d’absorber plus facilement le décalage entre la facturation et les encaissements.
Mais cette différence de situation financière ne change en rien la nécessité de suivre et de recouvrer les créances. Une trésorerie abondante permet de supporter plus facilement un retard d’encaissement ; elle ne rend pas ce retard moins coûteux et ne garantit surtout pas que la créance sera finalement recouvrée.
Le risque peut même être inverse : lorsqu’une étude dispose d’une trésorerie très confortable, l’urgence financière à recouvrer les créances est moins perceptible. Les relances peuvent être moins systématiques, certaines créances anciennes peuvent être moins surveillées et les équipes peuvent consacrer moins de temps à leur recouvrement, précisément parce que l’étude ne ressent pas immédiatement les conséquences de ces retards.
Or, une créance qui reste impayée pendant plusieurs mois ne constitue pas une situation satisfaisante simplement parce que la trésorerie permet d’attendre. L’argent facturé appartient économiquement à l’étude, mais tant qu’il n’est pas encaissé, il reste exposé au risque de retard, de litige ou, dans certains cas, de non-recouvrement. Plus une créance vieillit, plus ce risque doit être identifié et traité.
Le suivi des créances doit donc être considéré comme un processus permanent de gestion, et non comme une mesure à mettre en œuvre uniquement lorsque la trésorerie devient insuffisante. Chaque créance doit pouvoir être identifiée, suivie, relancée lorsque cela est nécessaire et, lorsqu’elle présente une difficulté particulière, faire l’objet d’une action adaptée.
Une étude bien gérée ne doit donc pas attendre d’avoir besoin de sa trésorerie pour s’intéresser à ses créances : elle doit les suivre précisément parce qu’elle souhaite les recouvrer le plus efficacement possible.

16. Les principaux indicateurs à intégrer au tableau de bord
Nous recommandons tout ou partie les indicateurs suivants :
| Indicateur | Question à laquelle il répond |
| Créances clients | Quel montant reste à encaisser ? |
| Créances / CA | Quelle part de l’activité facturée n’est pas encore encaissée ? |
| Créances échues | Quelle part du poste clients est réellement en retard ? |
| Créances > 30 jours | Le retard commence-t-il à devenir significatif ? |
| Créances > 60 jours | Certaines créances nécessitent-elles une intervention ? |
| Créances > 90 jours | Existe-t-il un risque accru d’irrécouvrabilité ? |
| Délai moyen d’encaissement | Combien de temps faut-il pour transformer l’activité en trésorerie ? |
| CA facturé / CA encaissé | L’activité se transforme-t-elle correctement en cash ? |
| Taux de recouvrement | Quelle proportion des créances est effectivement recouvrée ? |
| Concentration des créances | L’étude dépend-elle de quelques donneurs d’ordre ? |
| Créances douteuses | Quel risque de perte doit être anticipé ? |
| Trésorerie disponible | L’étude peut-elle financer le décalage d’encaissement ? |
L’objectif n’est pas de multiplier les ratios mais de disposer d’un nombre limité d’indicateurs fiables, régulièrement actualisés et surtout exploités dans les décisions de gestion.
17. Les 10 réflexes à adopter
Pour le dirigeant d’une étude de commissaire de justice, nous retiendrons dix réflexes essentiels :
1. Distinguer chiffre d’affaires et encaissements
Le chiffre d’affaires mesure l’activité ; il ne constitue pas une mesure de la trésorerie disponible.
2. Suivre les créances en valeur et en proportion du CA
Une évolution du montant n’a de sens qu’au regard du niveau d’activité.
3. Mesurer le délai d’encaissement
La durée pendant laquelle les créances restent immobilisées constitue un élément important du besoin de financement.
4. Utiliser une balance âgée
Le montant d’une créance doit être complété par son ancienneté.
5. Identifier les principaux débiteurs
La concentration des créances sur quelques donneurs d’ordre constitue un élément de risque à prendre en considération.
6. Identifier un responsable du suivi
Une créance significative doit faire l’objet d’un suivi et d’une action identifiables.
7. Facturer rapidement et correctement
Le processus de recouvrement commence avant même l’échéance.
8. Traiter rapidement les impayés et les litiges
Plus une situation perdure, plus son traitement peut devenir complexe.
9. Rapprocher les créances de la trésorerie
Le niveau de créances doit toujours être apprécié au regard des ressources disponibles et des échéances futures.
10. Agir avant la clôture
La comptabilité doit permettre d’identifier les difficultés suffisamment tôt pour qu’une action corrective puisse encore être engagée.
Conclusion : mesurer la capacité de l’étude à transformer son activité en trésorerie
Le chiffre d’affaires constitue naturellement un indicateur essentiel de l’activité d’une étude. Mais il ne suffit pas à apprécier sa situation financière.
Entre le chiffre d’affaires facturé et la trésorerie disponible s’intercale un ensemble d’éléments qu’il convient de suivre avec attention :
Facturation → créances → recouvrement → encaissements → trésorerie.
Une étude peut être rentable tout en connaissant des tensions de trésorerie. Elle peut également connaître une croissance importante de son chiffre d’affaires tout en voyant augmenter son besoin en fonds de roulement.
À l’inverse, une amélioration du recouvrement peut produire un effet significatif sur la trésorerie sans générer le moindre euro de chiffre d’affaires supplémentaire.
Le véritable enjeu pour le dirigeant n’est donc pas uniquement de connaître le montant de son chiffre d’affaires.
Il doit pouvoir répondre à plusieurs questions :
- Quel montant reste à encaisser ?
- Depuis combien de temps ?
- Auprès de quels débiteurs ?
- Dans quelle proportion ces créances sont-elles effectivement recouvrables ?
- Quel besoin de financement génèrent-elles ?
- Et quelle incidence ont-elles sur la trésorerie de l’étude ?
C’est cette lecture croisée qui transforme la comptabilité en véritable outil de pilotage. Notre objectif est de transformer vos chiffres en décisions à prendre. C’est ainsi que nous accompagnons l’ensemble de nos clients, tous commissaires de justice.
Ainsi, leur comptabilité régulièrement révisée leur permet non seulement de constater les créances, mais également d’en mesurer l’évolution, d’en comprendre les causes, d’en apprécier les risques et de déterminer les actions à engager.
Laïaché LAMRANI
Expert-comptable, spécialisé professions réglementées du Droit
Expert-conseil, Master de Droit et Fiscalité de l’Entreprise – DJCE
Le contenu de ce site ne peut être repris ou reproduit sans citer le site LAMRANI Expert et son auteur Laïaché LAMRANI.
Le lien hypertexte vers le site https://lamraniexpert.com devra être intégré au contenu emprunté.