Entreprise individuelle, SCP ou SEL : le choix qui détermine votre fiscalité et votre liberté financière
Cet article constitue un préalable indispensable à la lecture du septième indicateur de notre série consacrée à la performance financière des études de commissaires de justice : la rémunération des associés. Avant d’analyser ce que coûte réellement la rémunération des dirigeants à leur étude et ce qu’ils peuvent en retirer personnellement, il est essentiel de distinguer deux situations fiscales et économiques fondamentalement différentes : celle des structures relevant de l’impôt sur le revenu (IR), dans lesquelles le bénéfice est directement imposé entre les mains du professionnel, et celle des sociétés soumises à l’impôt sur les sociétés (IS), dans lesquelles la société est elle-même imposée sur ses bénéfices. Cette distinction conditionne non seulement le mode de calcul de l’imposition, mais également la manière dont le professionnel peut organiser sa rémunération, conserver des ressources dans son étude et piloter sa situation financière personnelle.
Votre étude réalise un bénéfice de 200 000 €. Mais devez-vous nécessairement payer de l’impôt et des cotisations sociales sur la totalité de cette somme, même si vous n’en avez pas personnellement perçu l’intégralité ? Pas nécessairement. Tout dépend de votre structure d’exercice et de son régime fiscal.
Pour un commissaire de justice, le choix de la structure juridique ne se limite pas à une question de fonctionnement professionnel, de répartition du capital ou de responsabilité des associés. Il détermine également la manière dont le résultat de l’étude est calculé, imposé et, surtout, la liberté dont disposent ses dirigeants pour organiser leurs revenus personnels et financer le développement de leur activité.
Exercer à titre individuel, au sein d’une société civile professionnelle (SCP) ou dans une société d’exercice libéral (SEL) soumise à l’impôt sur les sociétés (IS) conduit à des conséquences économiques et fiscales sensiblement différentes.
Cette distinction est fondamentale : dans certaines structures, le professionnel est personnellement imposé sur l’intégralité du bénéfice fiscal, indépendamment des sommes qu’il prélève réellement. Dans d’autres, la société supporte d’abord sa propre imposition et les associés ne sont personnellement imposés que lorsqu’ils perçoivent des revenus.
Autrement dit, le choix de la structure détermine non seulement le montant de l’impôt, mais également le moment auquel celui-ci est supporté et la capacité de l’étude à conserver ses ressources pour financer son avenir.
1. Entreprise individuelle et SCP à l’IR : le professionnel est imposé sur le bénéfice, pas sur ce qu’il prélève
Un bénéfice fiscal qui ne correspond pas au revenu disponible
Dans une entreprise individuelle ou une SCP relevant de l’impôt sur le revenu, les bénéfices tirés de l’activité libérale sont imposés dans la catégorie des bénéfices non commerciaux (BNC).
Une particularité mérite d’être soulignée : si les études de commissaires de justice sont tenues de tenir une comptabilité d’engagement, le bénéfice fiscal BNC est, en principe, déterminé selon une logique de trésorerie, à partir des recettes encaissées et des dépenses effectivement payées.
Il s’agit ainsi de « transformer » la comptabilité d’engagement en comptabilité de trésorerie, en procédant, à la clôture de chaque exercice, aux retraitements fiscaux nécessaires pour déterminer le résultat imposable.
Cette opération, particulièrement technique, consiste à neutraliser les décalages entre les produits comptabilisés et les recettes encaissées, ainsi qu’entre les charges enregistrées et les dépenses effectivement décaissées. Elle constitue une source récurrente d’erreurs, parfois significatives, susceptibles d’entraîner des rectifications fiscales et d’exposer le dirigeant à un risque dont il n’a pas toujours conscience.
Mais la principale particularité du régime réside ailleurs : la rémunération du travail du titulaire ou des associés n’est pas inscrite dans les charges de la société et donc pas déduite du « bénéfice » fiscal.
Ainsi, ce « bénéfice » résultant de la différence entre tous les encaissements et la plupart des décaissements (sauf prélèvements des associés, charges sociales afférentes et remboursement d’emprunt) est considéré fiscalement comme étant le revenu de l’associé, sur lequel il est fiscalisé et socialisé à 100 %.
Contrairement à un dirigeant de société soumise à l’IS, le professionnel exerçant individuellement ou au sein d’une SCP à l’IR ne peut pas déduire du résultat de son étude la rémunération correspondant à son activité. Ses prélèvements personnels ne constituent pas des charges professionnelles (au sens comptable du terme).
Le bénéfice fiscal est ainsi calculé sans distinguer la part correspondant à la rémunération économique du professionnel de celle qui doit contribuer au financement des besoins de l’étude : maintien d’une trésorerie de sécurité, financement du besoin en fonds de roulement ou remboursement des emprunts professionnels.
Il en résulte un décalage parfois important entre le bénéfice sur lequel le professionnel est imposé et les sommes qu’il peut effectivement prélever pour ses besoins personnels.
Autrement dit, le bénéfice fiscal n’est pas nécessairement le revenu personnellement disponible.
Un exemple concret : 200 000 € de bénéfice fiscal, mais une capacité de prélèvement bien inférieure
Prenons le cas d’un commissaire de justice exerçant à titre individuel et réalisant un bénéfice fiscal de 200 000 €.
L’analyse de sa situation financière montre toutefois que sa capacité de prélèvement est contrainte par les besoins de l’étude et ses engagements financiers. Pour illustrer ce décalage, supposons que les ressources dégagées par son activité doivent permettre de couvrir les besoins suivants :
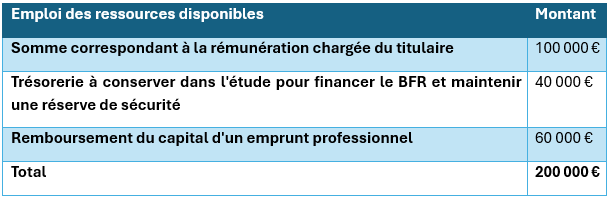
Dans cette situation, le titulaire ne peut pas considérer les 200 000 € de bénéfice fiscal comme une somme librement disponible. Une partie doit rester affectée au fonctionnement de l’étude et au respect de ses engagements financiers.
Pourtant, il sera personnellement imposé à l’impôt sur le revenu sur la totalité du bénéfice fiscal de 200 000 €, auquel s’ajouteront les cotisations sociales calculées selon les règles applicables à son activité.
Deux éléments méritent une attention particulière :
- D’une part, la trésorerie conservée dans l’étude ne réduit pas le bénéfice imposable. Le professionnel est imposé sur un bénéfice dont une partie doit rester dans l’entreprise pour assurer son équilibre financier.
- D’autre part, le remboursement du capital des emprunts n’est pas fiscalement déductible. Il constitue une sortie de trésorerie, mais ne vient pas diminuer le bénéfice imposable. Le titulaire peut ainsi devoir acquitter l’impôt et les cotisations sociales sur un bénéfice dont une partie de la trésorerie correspondante doit servir à rembourser son financement professionnel ou celui de son étude.
Le décalage entre résultat fiscal et trésorerie disponible peut donc devenir particulièrement pénalisant lorsque l’étude connaît une phase de développement, supporte un endettement important ou doit financer des investissements.
En SCP : chaque associé est imposé sur sa quote-part de bénéfice, même si la trésorerie reste dans la société
Le mécanisme est comparable dans une SCP soumise à l’IR.
La société détermine son bénéfice fiscal, puis chaque associé est personnellement imposé sur la quote-part qui lui revient, conformément à ses droits dans les bénéfices. Cette imposition intervient indépendamment des sommes effectivement prélevées ou mises à sa disposition.
Prenons l’exemple d’une SCP composée de deux associés détenant chacun 50 % des droits aux bénéfices et réalisant un bénéfice fiscal de 300 000 €. Chaque associé est imposé personnellement sur une quote-part de 150 000 €, alors même que la société conserve une partie de sa trésorerie pour financer son fonctionnement ou ses investissements.
La situation peut donc devenir particulièrement pénalisante lorsque les associés doivent simultanément :
- financer le besoin en fonds de roulement de l’étude ;
- permettre à la SCP de rembourser ses emprunts
- rembourser personnellement les emprunts contractés pour acquérir leurs parts sociales ;
- supporter leur fiscalité personnelle et leurs cotisations sociales ;
- assurer leur propre rémunération.
L’effet de ciseaux est parfois important : les associés doivent financer des sorties de trésorerie professionnelles ou personnelles avec des ressources déjà soumises à l’impôt et aux cotisations sociales.
C’est toute la limite du régime de transparence fiscale : le bénéfice est imposé directement entre les mains des associés, même lorsque la trésorerie correspondante reste dans la société pour répondre à ses besoins financiers.

2. La SEL à l’IS : une société qui devient elle-même contribuable
La société d’exercice libéral soumise à l’impôt sur les sociétés repose sur une logique radicalement différente.
La SEL constitue une personne morale distincte de ses associés. Elle dispose de son propre patrimoine, de sa propre comptabilité et supporte elle-même l’imposition de ses bénéfices.
Cette séparation permet de distinguer trois niveaux :
- Le résultat économique et fiscal de la société.
- Les sommes versées aux associés en rémunération de leur activité professionnelle ou de leurs fonctions de direction.
- Les bénéfices conservés dans la société après paiement de l’impôt sur les sociétés.
Première étape : la société rémunère ses associés
La SEL verse à ses associés une rémunération au titre de leur activité professionnelle, conformément à une décision d’assemblée générale. Cette rémunération est comptabilisée dans les charges de la société.
Les cotisations sociales correspondantes sont également prises en compte dans les charges de la société et viennent donc en déduction du bénéfice de la SELARL.
Ainsi, les rémunérations versées aux associés au titre de leur activité professionnelle et les charges sociales afférentes sont déduites du résultat imposable de la société.
Deuxième étape : la société paie son propre impôt
Une fois les rémunérations et les autres charges déduites, la société détermine son résultat fiscal selon les règles de la comptabilité d’engagement (pas de divergence entres les règles comptables et les règles fiscales).
Elle est alors imposée à l’impôt sur les sociétés.
Le taux normal de l’IS est actuellement de 25 %. Un taux réduit de 15 % peut s’appliquer à la fraction du bénéfice allant jusqu’à 42 500 €, sous réserve de satisfaire aux conditions légales, notamment celles relatives au chiffre d’affaires, à la détention du capital et à sa libération.
L’impôt est donc supporté par la société et non directement par les associés.
Cette différence change profondément la gestion financière de l’étude.
Troisième étape : les associés décident de ce qu’ils souhaitent percevoir
Le niveau de rémunération est librement choisi par les associés, dans la mesure des moyens financiers de la Société. Ainsi, le titulaire devient un contribuable actif choisissant ainsi son niveau de fiscalité personnel selon le montant annuel de la rémunération qu’il s’est fixé, quelque soit le niveau de performance de sa société.
Le niveau de rémunération des associés peut être déterminé en fonction des moyens financiers de la société et des besoins personnels de chacun. Le titulaire dispose ainsi d’une véritable capacité de pilotage de sa fiscalité personnelle : il peut choisir le niveau de revenus qu’il souhaite percevoir et adapter sa rémunération à ses objectifs patrimoniaux, sans que celle-ci soit automatiquement indexée sur le bénéfice réalisé par la société. Le bénéfice non prélevé demeure alors dans la société, où il est soumis à l’impôt sur les sociétés.
Une fois l’impôt sur les sociétés acquitté, le bénéfice restant peut être conservé dans la SEL ou faire l’objet d’une distribution de dividendes, sous réserve des règles applicables.
La société peut notamment choisir de conserver ses bénéfices pour :
- renforcer sa trésorerie ;
- financer son besoin en fonds de roulement ;
- rembourser le capital de ses emprunts ;
- financer l’acquisition d’un nouvel office ;
- développer une activité ou ouvrir un bureau annexe ;
- préparer une opération de croissance externe ;
- constituer des réserves en prévision d’investissements futurs.
Tant que les sommes restent dans la société, elles ne constituent pas un revenu personnel de l’associé et ne sont donc pas soumises à son impôt personnel du seul fait de leur conservation.
L’associé dispose ainsi d’une véritable liberté d’arbitrage entre ses besoins personnels et les besoins financiers de son entreprise.
Il peut choisir de percevoir une rémunération correspondant à ses besoins, tout en laissant dans la société les ressources nécessaires à son fonctionnement et à son développement.
Il peut également décider, lorsque les conditions sont réunies, de percevoir des dividendes.
Ces derniers sont soumis à leur propre régime fiscal et social, qui dépend notamment de la forme juridique et du statut de l’associé. Dans une SELARL, les dividendes perçus par un gérant majoritaire peuvent notamment être assujettis aux cotisations sociales pour la fraction excédant le seuil légal de 10 % du capital social.
Attention toutefois à ne pas céder à la tentation du « tout dividendes ». Minorer artificiellement, voire supprimer, la rémunération du travail au profit d’une distribution maximale de dividendes constitue une stratégie particulièrement risquée sur les plans fiscal et social. Une rémunération du capital peut naturellement compléter celle du travail, mais elle ne doit pas se substituer à cette dernière lorsque l’associé exerce effectivement son activité au sein de la société. Une telle pratique, lorsqu’elle devient excessive ou systématique, peut attirer l’attention des organismes sociaux et de l’administration fiscale, avec un risque de remise en cause des arbitrages opérés. Le travail fourni par chaque associé doit donc être justement rémunéré, dans les limites de la performance économique et de la capacité financière de la société, avant d’envisager une distribution de dividendes. Nous avons consacré une vidéo à ce sujet dans notre série sur les restructurations, dans laquelle nous détaillons les risques liés à cette pratique : voir la vidéo LAMRANI Expert consacrée aux risques du « tout dividendes ».
La SEL permet ainsi de dissocier la capacité bénéficiaire de l’étude du revenu personnel de ses associés.
3. La véritable différence : choisir quand et comment supporter l’imposition personnelle
Reprenons notre exemple d’une activité générant 200 000 € de résultat économique avant rémunération du professionnel.
Dans une entreprise individuelle ou une SCP à l’IR, le résultat fiscal de 200 000 € est imposé personnellement, même si une partie de la trésorerie doit être conservée ou consacrée au remboursement d’un emprunt.
Dans une SEL à l’IS, le professionnel peut organiser différemment la répartition des ressources.
Il peut, par exemple, percevoir une rémunération correspondant à ses besoins personnels et laisser le solde dans la société.
La différence est fondamentale : l’associé ne supporte pas personnellement l’impôt sur les bénéfices conservés dans la SEL.
Comparaison des deux mécanismes
| Situation | EI / SCP à l’IR | SEL à l’IS |
| Rémunération de l’associé | Non déductible du bénéfice fiscal | Déductible du bénéfice fiscal |
| Bénéfice conservé | Imposé personnellement chez l’exploitant ou les associés | Imposé à l’IS dans la société |
| Trésorerie conservée | Imposée à l’IR et prise en compte dans l’assiette sociale | Il n’y a pas d’imposition personnelle supplémentaire du seul fait de sa conservation |
| Remboursement du capital d’un emprunt | Non déductible, financé par le bénéfice imposé et socialisé chez l’associé | Non déductible, mais financé avec la trésorerie de la société après IS |
| Rémunération personnelle | Le bénéfice fiscal constitue la base d’imposition, indépendamment des prélèvements | Imposition personnelle des rémunérations effectivement perçues |
| Dividendes | Pas de distribution de dividendes au sens des sociétés soumises à l’IS | Distribution possible sous conditions |
| Constitution de réserves | Le bénéfice conservé reste imposé chez les associés | Le bénéfice peut être conservé après paiement de l’IS |
Une précision essentielle concernant le remboursement des emprunts
Le passage en SEL ne rend pas le remboursement du capital des emprunts déductible fiscalement.
Il permet en revanche de modifier le niveau auquel la fiscalité est supportée.
Dans une entreprise individuelle ou une SCP à l’IR, le professionnel est imposé personnellement sur le bénéfice, alors même qu’une partie de celui-ci doit servir au remboursement du capital emprunté.
Dans une SEL à l’IS, la société rembourse ses emprunts avec sa trésorerie après paiement de l’impôt sur les sociétés. L’associé n’a pas à percevoir personnellement les sommes destinées à ce remboursement.
C’est précisément ce mécanisme qui peut considérablement améliorer la capacité de financement d’une étude, notamment lorsqu’elle supporte un endettement important lié à l’acquisition d’un office ou de parts sociales.

4. La liberté de choisir sa fiscalité : devenir un contribuable actif
La différence entre les deux régimes dépasse donc la simple comparaison des taux d’imposition.
Elle concerne avant tout la capacité du professionnel à décider de la manière dont les ressources produites par son activité seront utilisées.
En entreprise individuelle ou en SCP à l’IR : une fiscalité largement subie
Dans ces structures, le résultat fiscal constitue directement la base de l’imposition personnelle.
Le titulaire ou l’associé d’une SCP ne peut pas reporter l’imposition de la partie du bénéfice laissée dans l’étude.
Il peut parfaitement choisir de ne pas prélever la totalité de sa quote-part de bénéfice. Mais cette décision n’a pas pour effet de différer son imposition personnelle.
Il supporte donc une fiscalité qui ne tient pas compte de ses besoins personnels réels ni des ressources que son étude doit conserver pour fonctionner.
Il est, dans une certaine mesure, un contribuable passif : son imposition découle du résultat fiscal réalisé, et non du revenu qu’il choisit effectivement de percevoir.
En SEL à l’IS : une fiscalité qui peut être organisée
La société supporte d’abord l’imposition de son propre bénéfice.
Les associés peuvent ensuite organiser leurs revenus personnels en fonction de leurs besoins et de la situation financière de l’étude.
Ils peuvent notamment :
- percevoir une rémunération régulière correspondant à leurs besoins personnels (ils seront fiscalisés et socialisés sur cette base) ;
- limiter temporairement leurs rémunérations pour renforcer les fonds propres et la trésorerie de la société (ne seront pas fiscalisés personnellement sur les sommes non prélevées) ;
- conserver les bénéfices pour financer des investissements (ne seront pas fiscalisés personnellement sur les sommes conservées);
- rembourser les emprunts professionnels sans devoir faire transiter personnellement les sommes correspondantes (ne seront pas fiscalisés personnellement sur les sommes servant au remboursement);
- décider ultérieurement de distribuer des dividendes lorsque la situation le permet (en décalant la décision, la fiscalité personnelle est reportée de la même manière).
Cette organisation permet de maîtriser davantage le calendrier et le montant des revenus personnellement imposés.
Le dirigeant devient ainsi un contribuable actif : il ne choisit pas librement son taux d’imposition, mais il dispose de leviers pour organiser le niveau de ses revenus personnels et le moment où les bénéfices conservés deviennent imposables entre ses mains.
C’est une différence stratégique majeure.
Un exemple particulièrement parlant : financer le remboursement d’un emprunt
Imaginons deux commissaires de justice qui réalisent chacun une activité économiquement comparable et doivent rembourser un emprunt professionnel de 60 000 € par an.
Le premier exerce en SCP à l’IR. Le bénéfice correspondant au remboursement de son emprunt est intégré à sa quote-part de résultat imposable. Il doit donc financer le remboursement avec des sommes qui ont déjà supporté l’impôt personnel et les cotisations sociales.
Le second exerce en SEL à l’IS. Sa société rémunère son activité, acquitte son impôt sur les bénéfices et conserve les ressources nécessaires au remboursement de l’emprunt.
Il n’a pas à percevoir personnellement les 60 000 € destinés au remboursement.
À rentabilité économique comparable, les deux professionnels ne subissent donc pas les mêmes contraintes de trésorerie personnelle.
Cette différence est d’autant plus importante lorsque les emprunts sont élevés, notamment après une acquisition de parts sociales ou un rapprochement entre plusieurs offices.
5. SCP, entreprise individuelle et SEL : le changement de structure est-il toujours nécessaire ?
Il faut distinguer le changement de régime fiscal du changement de forme juridique.
Une SCP peut, sous certaines conditions, opter pour l’impôt sur les sociétés sans devenir une SEL. Cette possibilité est expressément prévue par l’article 206 du Code général des impôts.
De même, depuis la réforme de l’entreprise individuelle, certains entrepreneurs individuels peuvent opter pour une assimilation fiscale à une EURL et relever de l’IS, sous réserve de la compatibilité de leur situation avec les règles applicables à leur profession.
Ces possibilités méritent d’être étudiées, mais elles ne répondent pas à l’ensemble des objectifs poursuivis par un commissaire de justice.
Le passage en SEL ne constitue pas uniquement une opération fiscale.
Il permet également de repenser l’organisation juridique et capitalistique de l’étude, notamment pour :
- faciliter l’intégration de nouveaux associés ;
- organiser les modalités de cession et de transmission ;
- structurer plusieurs offices au sein d’une même société lorsque les règles professionnelles le permettent ;
- organiser des opérations de croissance externe ;
- faciliter la constitution d’une SPFPL ;
- organiser les relations entre associés et préparer les évolutions futures de la structure.
La SELARL et la SELAS offrent notamment des cadres juridiques distincts, avec des conséquences différentes en matière de gouvernance, de régime social des dirigeants, de transmission des titres et de fonctionnement.
Le choix entre ces structures doit donc être effectué en fonction des objectifs du professionnel et non uniquement en fonction d’une comparaison de taux d’imposition.
Attention : passer à l’IS n’est pas une opération fiscalement neutre
Le changement de régime fiscal peut entraîner des conséquences fiscales immédiates.
L’option d’une SCP pour l’IS est notamment assimilée, sur le plan fiscal, à une cessation d’activité, avec des conséquences sur les bénéfices non encore imposés et les plus-values latentes, sous réserve des dispositifs d’atténuation prévus par les textes.
La transformation ou l’apport d’une entreprise individuelle à une société peut également entraîner des conséquences fiscales, notamment en matière de plus-values professionnelles, de créances acquises et de bénéfices en cours.
Il existe différents dispositifs de report ou de neutralisation, notamment sous réserve des conditions prévues aux articles 202 ter, 151 octies et suivants du CGI selon la nature de l’opération.
Il est donc indispensable d’étudier le schéma juridique et fiscal avant de prendre une décision.
Il ne faut jamais raisonner uniquement à partir de l’économie d’impôt attendue sur les prochains exercices : il faut également intégrer le coût de la restructuration, la fiscalité de l’opération, les frais juridiques, les besoins de financement et les conséquences sur la rémunération des associés.

6. Comment savoir si votre étude a intérêt à passer en SEL ?
Il n’existe pas de réponse universelle.
Une restructuration en société de capitaux peut présenter un intérêt majeur pour une étude qui réalise des bénéfices réguliers, supporte un endettement important ou souhaite financer son développement.
À l’inverse, lorsque le professionnel prélève la quasi-totalité de son bénéfice pour financer ses besoins personnels, l’avantage économique de la conservation des bénéfices dans une SEL peut être plus limité mais sera toujours intéressant.
La décision doit donc reposer sur une analyse globale de la situation de l’étude et de ses associés.
Les questions à se poser
1. Quelle est la rentabilité réelle de votre étude ?
Il faut déterminer le résultat économique avant rémunération des associés et mesurer la capacité de l’étude à générer durablement des ressources.
2. Quelle part du bénéfice devez-vous réellement prélever ?
Les besoins personnels des associés doivent être distingués des besoins financiers de l’étude.
3. Ai-je un bon suivi de l’encaissement de mes créances clients ?
Quel est l’écart entre mon niveau de production et mon niveau d’encaissement sur une année ?
4. Quel est le niveau de trésorerie nécessaire au fonctionnement de l’office ?
Il faut intégrer le besoin en fonds de roulement, les décalages d’encaissement, les charges à venir et les investissements prévisibles.
5. Quel est le niveau d’endettement actuel et futur ?
Les emprunts contractés pour financer l’acquisition d’un office ou de parts sociales peuvent rendre particulièrement pénalisant le maintien à l’IR.
6. Quels sont vos objectifs à moyen et long terme ?
Intégration de nouveaux associés, acquisition d’un office, développement d’une société multi-offices, constitution d’une holding, transmission ou préparation de la retraite : tous ces projets doivent être intégrés à la réflexion.
Le conseil LAMRANI Expert
Avant tout passage en société de capitaux, nous recommandons de réaliser une véritable étude de faisabilité économique, financière, fiscale et juridique.
Cette étude doit notamment permettre :
- de valoriser le droit de présentation, les créances acquises et les autres actifs professionnels ;
- de déterminer les conséquences fiscales et financières de l’opération ;
- d’établir un tableau de financement intégrant les besoins et les ressources ;
- de construire des comptes prévisionnels sur plusieurs exercices ;
- de mesurer la capacité de la future société à supporter ses charges et ses emprunts ;
- de déterminer le niveau de rémunération que pourront percevoir les associés pendant toute la durée du financement ;
- de comparer les différentes structures juridiques et fiscales envisageables.
C’est cette approche qui permet de vérifier que la restructuration améliore réellement la situation des associés, sans créer de nouvelles contraintes financières ou organisationnelles.
Chez LAMRANI Expert, nous accompagnons les commissaires de justice dans ces opérations en associant expertise comptable, analyse fiscale, ingénierie financière et connaissance des règles professionnelles.
Une restructuration ne doit jamais être envisagée comme une simple opération de changement de statut. Elle doit constituer une décision stratégique permettant de préparer l’avenir de l’étude.
Conclusion : ne subissez plus la fiscalité de votre étude, apprenez à l’organiser
Le choix entre entreprise individuelle, SCP et SEL n’est pas une simple question de forme juridique.
Il détermine la manière dont les bénéfices sont imposés, la capacité de l’étude à conserver sa trésorerie, les modalités de remboursement des emprunts et, surtout, la liberté dont disposent les associés pour organiser leurs revenus personnels.
En entreprise individuelle ou en SCP à l’IR, le professionnel est imposé sur le bénéfice fiscal réalisé, qu’il ait ou non prélevé les sommes correspondantes. Il peut donc être amené à payer de l’impôt et des cotisations sociales sur des ressources qu’il doit conserver dans son étude ou affecter au remboursement de ses emprunts.
En SEL à l’IS, la société devient elle-même contribuable. Les associés peuvent alors choisir le niveau de rémunération qu’ils souhaitent percevoir, dans les limites de la situation financière de la société, et laisser le solde des bénéfices financer son fonctionnement et son développement.
La véritable évolution consiste à passer d’une fiscalité subie sur un bénéfice que l’on ne maîtrise pas à une fiscalité organisée autour des revenus que l’on choisit de percevoir.
Pour un commissaire de justice qui souhaite développer son étude, investir, intégrer de nouveaux associés ou préparer sa transmission, cette liberté constitue un levier de gestion particulièrement important.
Il ne s’agit pas de rechercher systématiquement le régime fiscal le moins imposé, mais de choisir la structure qui permettra de concilier au mieux rémunération personnelle, sécurité financière et développement professionnel.
Si vous exercez encore en entreprise individuelle ou en SCP à l’IR, la question mérite donc d’être posée : votre structure actuelle est-elle toujours adaptée à la taille de votre étude, à vos engagements financiers et à vos ambitions ?
Le meilleur moment pour étudier une restructuration n’est pas nécessairement lorsque votre structure rencontre des difficultés. C’est lorsque vous disposez encore de la visibilité et des marges de manœuvre nécessaires pour préparer sereinement son avenir.
Laïaché LAMRANI
Expert-comptable, spécialisé professions réglementées du Droit
Expert-conseil, Master de Droit et Fiscalité de l’Entreprise – DJCE
Le contenu de ce site ne peut être repris ou reproduit sans citer le site LAMRANI Expert et son auteur Laïaché LAMRANI.
Le lien hypertexte vers le site https://lamraniexpert.com devra être intégré au contenu emprunté.